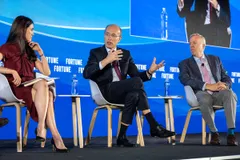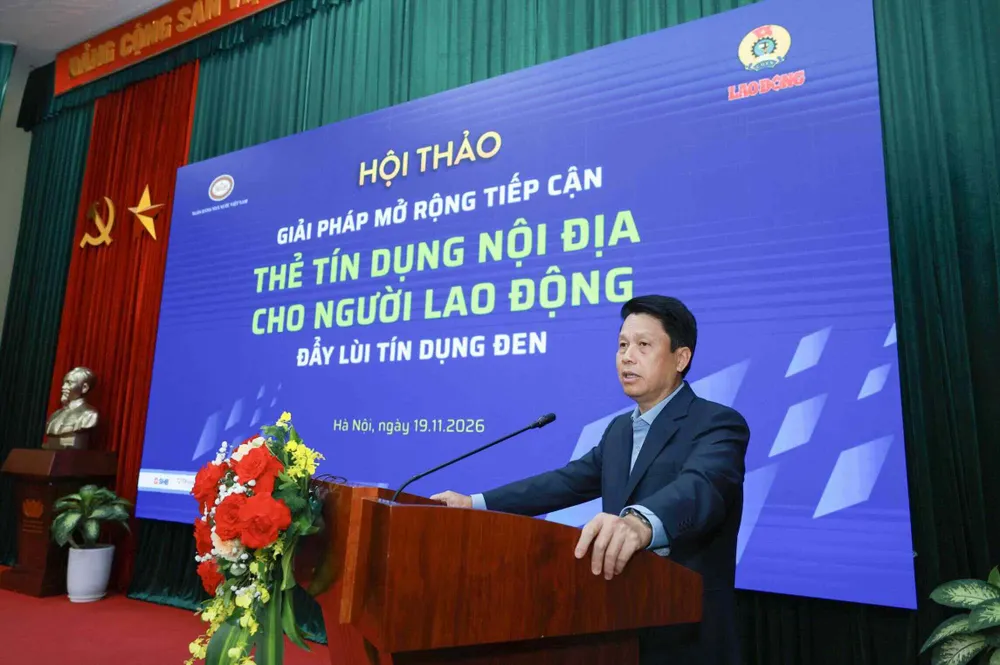
Sáng 19-11, tại Hà Nội, Ngân hàng Nhà nước Việt Nam (NHNN) phối hợp với Báo Lao Động, Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) và các đơn vị liên quan tổ chức hội thảo “Giải pháp mở rộng tiếp cận thẻ tín dụng nội địa cho người lao động, đẩy lùi tín dụng đen”.
Phát biểu tại hội thảo, Phó Thống đốc NHNN Phạm Tiến Dũng cho biết, phát triển thanh toán không dùng tiền mặt và mở rộng khả năng tiếp cận các dịch vụ tài chính chính thức là những định hướng quan trọng trong Chiến lược tài chính toàn diện quốc gia.
Đối với người lao động, các công cụ tài chính thuận tiện, minh bạch và phù hợp có thể giúp họ chủ động hơn khi phát sinh nhu cầu chi tiêu thiết yếu, thay vì phải tìm đến các nguồn vay không chính thức với nhiều rủi ro.
Tuy nhiên, theo Phó Thống đốc, phát triển thẻ tín dụng nội địa không đồng nghĩa với khuyến khích vay tiêu dùng bằng mọi giá. Việc mở rộng thị trường cần gắn với 3 mục tiêu: thúc đẩy thanh toán không dùng tiền mặt, phát triển tài chính toàn diện và tăng khả năng tiếp cận tín dụng chính thức, qua đó góp phần phòng ngừa tín dụng đen.
Theo ông Lê Anh Dũng, Phó Vụ trưởng Vụ Thanh toán NHNN, đến hết tháng 9, có 17 tổ chức phát hành thẻ tín dụng nội địa, với hơn 7,4 triệu thẻ đang lưu hành, tăng 63% so với cùng kỳ năm 2025.
Đáng chú ý, giai đoạn 2021-2025, số lượng thẻ tín dụng nội địa phát hành tăng bình quân 88%/năm. Tuy nhiên, so với tổng số hơn 21,1 triệu thẻ tín dụng đang lưu hành trên thị trường, thẻ tín dụng nội địa mới chiếm khoảng 35%, cho thấy dư địa phát triển còn lớn.
Để khai thác tiềm năng này, NHNN sẽ tiếp tục hoàn thiện khuôn khổ pháp lý, khuyến khích các tổ chức phát hành đổi mới phương thức đánh giá khách hàng dựa trên dữ liệu hợp pháp, đồng thời phát triển sản phẩm có hạn mức và chi phí phù hợp với từng nhóm người lao động.
Ở góc độ hạ tầng thanh toán, ông Nguyễn Đăng Hùng, Phó Tổng Giám đốc NAPAS, cho biết đơn vị đang phối hợp với các ngân hàng và công ty tài chính tiêu dùng để mở rộng hệ sinh thái thanh toán thẻ nội địa.
Việc mở rộng thẻ tín dụng nội địa không chỉ tạo thêm lựa chọn thanh toán, chi tiêu mà còn góp phần đưa các khoản vay tiêu dùng nhỏ vào hệ thống tài chính chính thức. Tuy nhiên, hiệu quả của giải pháp này phụ thuộc vào khả năng kiểm soát rủi ro, minh bạch chi phí và bảo đảm người sử dụng không rơi vào vòng xoáy nợ mới.