Để xoay xở lúc khó khăn, không ít người phải vay mượn bạn bè, tìm đến các dịch vụ trả góp, thậm chí nhắm mắt vay nóng qua ứng dụng tín dụng đen trá hình.
Đồng lương mỏng giữa vật giá tăng cao
Chỉ nửa tháng sau ngày nhận lương, vợ chồng chị N.T.T (CN Công ty CP Kềm Nghĩa, Khu công nghiệp Tân Phú Trung, xã Củ Chi, TPHCM) đã tiêu hơn nửa số tiền 22 triệu đồng - tổng thu nhập họ phải tăng ca liên tục mới có được.
Chị T. nhẩm tính: “Tiền phòng trọ 2 triệu đồng, cộng điện nước và phí sinh hoạt đã hơn 2,5 triệu đồng. Khoản nặng nhất là chi phí học bán trú cho 2 con mỗi tháng “ngốn” gần 6 triệu đồng, chưa kể một khoản cố định gửi về quê chăm sóc mẹ chồng đau yếu”.
Mức thu nhập trên thoạt nghe có vẻ đủ cho một gia đình ở vùng ven nhưng gia đình chị luôn trong cảnh thiếu trước hụt sau. Tháng nào phát sinh đau ốm, hiếu hỉ, vợ chồng chị lại phải chạy vạy vay mượn mỗi nơi một ít.
Cách nay vài tháng, chị T. phát hiện chồng vướng khoản nợ gần 100 triệu đồng từ các ứng dụng vay trực tuyến. Trước đây, thu nhập của anh khoảng 10 triệu đồng/tháng, phần lớn đều đưa vợ, chỉ giữ lại vài trăm ngàn đồng tiêu vặt. Khi bộ phận làm việc bị cắt giảm thu nhập, sợ vợ con thêm áp lực, anh lén vay nóng qua ứng dụng để xoay xở tạm thời.
Ban đầu, anh vay 3,5 triệu đồng nhưng chỉ nhận được 2.611.000 đồng do bị trừ 889.000 đồng phí dịch vụ. Chỉ sau 5 ngày, nếu chưa kịp trả, tổng gốc và lãi lên đến 4 triệu đồng. Để trả khoản vay ban đầu, anh tiếp tục vay từ ứng dụng khác, chịu các khoản phí và lãi suất “cắt cổ” tương tự. Vòng xoáy vay mới trả nợ cũ cuốn đi, làm khoản nợ phình lên 100 triệu đồng chỉ trong 2 tháng.
Chúng tôi ghé phòng trọ lúc chị T.C.N., CN Công ty TNHH Pouyuen Việt Nam, phường Tân Tạo, TPHCM, đang may gia công sau giờ làm. Tiền lương căn bản của chị khoảng 8 triệu đồng, nếu có tăng ca thì được chừng 9,5 triệu đồng/tháng.
Con gái chị cũng làm CN với mức thu nhập tương đương. Chi phí thuê phòng trọ 2 triệu đồng/tháng, việc ăn uống và sinh hoạt ít tốn kém hơn những gia đình đông người. Tuy nhiên mỗi khi người thân đổ bệnh, chị N. vẫn phải vay mượn bạn bè hoặc tìm đến dịch vụ vay tiền mặt nhanh tại các cửa hàng điện máy, hình thức cầm cố giấy tờ xe, mở ví trả sau với mức lãi suất dao động 36-45%/năm.
Phần lớn khách hàng đến các điểm hỗ trợ tài chính, dịch vụ vay tiền mặt nhanh là CN, NLĐ. Một nhân viên cửa hàng Thế giới di động trên đường Phạm Thế Hiển (phường Chánh Hưng, TPHCM) cho hay, cứ cuối tháng hoặc gần cuối năm, lượng khách đến đăng ký vay tiền mặt nhanh qua các đối tác ngân hàng số và công ty tài chính tăng rõ rệt; chủ yếu là các gói vay qua ngân hàng số Cake by VPBank với hạn mức 5-50 triệu đồng, kỳ hạn linh hoạt 6-48 tháng, lãi suất từ khoảng 2,3%/tháng trở lên.
Ông Phạm Quang Anh, Giám đốc Công ty TNHH May mặc Dony, cho biết, một số ngân hàng từng đề xuất gói vay tiêu dùng khấu trừ qua lương nhưng CN ít quan tâm do thủ tục rườm rà, lãi suất cao. Thay vào đó, nhiều NLĐ chọn chơi hụi vì dễ tham gia và có thể nhận khoản tiền lớn trong một lần hốt hụi, cao hơn nhiều so với hạn mức vay ngân hàng, dù tiềm ẩn nhiều rủi ro.
Khảo sát của Tổng Liên đoàn Lao động Việt Nam trên gần 2.000 NLĐ tại 7 tỉnh, thành phố cho thấy áp lực tài chính trong năm 2026 gia tăng rõ rệt. Có 54,3% NLĐ chỉ đủ trang trải chi tiêu cơ bản; 17,2% phải tằn tiện và 20,6% không đủ sống, buộc phải tăng ca, tăng mạnh so với mức 7,9% năm 2025. 26,8% NLĐ phải vay mượn hàng tháng để bù đắp chi phí phát sinh, hơn gấp đôi mức 12,5% năm 2025; 32,7% thỉnh thoảng phải vay mượn.
Đa dạng dòng vốn vay an toàn
Ông Lưu Kim Hồng, Chủ tịch Công đoàn Công ty TNHH Nidec Việt Nam, thừa nhận, có giai đoạn không ít CN lao đao vì các ứng dụng cho vay trực tuyến không phép. Công đoàn đã tìm cách kéo CN ra khỏi vòng xoáy nợ bằng việc kết nối đa dạng dòng vốn vay an toàn, như Quỹ CEP hay Quỹ Tín dụng nhân dân Long Phú với quy trình xét duyệt thông thoáng, kịp thời.
Với các khoản vay nhỏ cần tiền gấp, doanh nghiệp phối hợp các đơn vị cho phép ứng lương nhanh qua ứng dụng dựa theo ngày công thực tế với mức phí chỉ khoảng vài chục ngàn đồng được trừ tự động vào kỳ lương tiếp theo mà không phát sinh lãi suất hay nợ xấu.
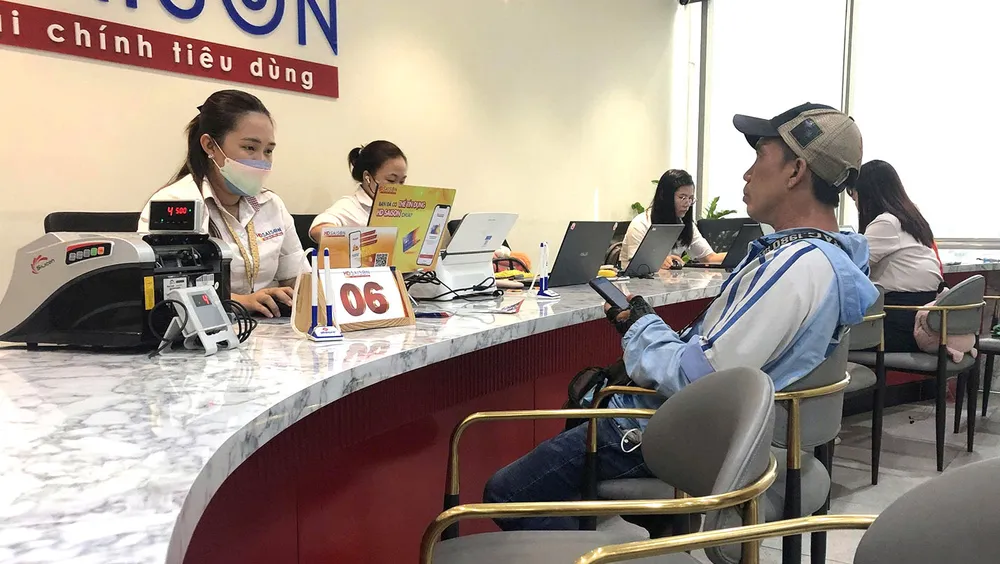
Người lao động làm thủ tục vay tại một công ty tài chính được cấp phép. Ảnh: HOA LÀI
Hiện Quỹ CEP đã và đang triển khai đồng bộ: đẩy mạnh tuyên truyền phòng tránh bẫy tín dụng đen; cải tiến quy trình và ứng dụng công nghệ để duy trì nguồn vốn tài chính vi mô lãi suất thấp, thủ tục linh hoạt. Đơn vị còn tổ chức tập huấn kỹ năng quản lý tài chính cá nhân trực tiếp tại doanh nghiệp và qua các kênh số.
Song song đó là chuỗi an sinh (trao học bổng, sửa chữa mái ấm, hỗ trợ viện phí hiểm nghèo và tai nạn lao động…). Đến ngày 30-9, Quỹ CEP đang phục vụ 289.237 khách hàng với dư nợ cho vay 6.068 tỷ đồng.
Đối với khách hàng vay vốn gặp biến cố đột xuất dẫn đến mất khả năng chi trả hoặc bị tín dụng đen siết nợ, gây áp lực, Quỹ CEP chủ động triển khai nhiều biện pháp gỡ khó: trực tiếp tư vấn giải pháp quản lý, cắt giảm chi tiêu; cơ cấu lại kế hoạch trả nợ phù hợp thực tế giai đoạn khó khăn để NLĐ sớm ổn định cuộc sống, trả nợ đúng hạn.
Quỹ CEP còn rà soát thu nhập và các khoản nợ để xem xét giải ngân gói tín dụng khẩn cấp lãi suất ưu đãi. Công tác cảnh báo, nâng cao nhận thức tài chính cũng được duy trì thường xuyên…
Việc mở rộng các nguồn vốn vay an toàn mới chỉ giúp CN có thêm sự lựa chọn khi gặp khó khăn. Muốn thoát khỏi vòng xoáy vay mượn, cần cải thiện thu nhập, giảm gánh nặng chi phí sinh hoạt và tạo điều kiện để NLĐ tích lũy khoản dự phòng.
TS HUỲNH TRUNG MINH, chuyên gia tài chính, ngân hàng: Mở lối tín dụng an toàn
Doanh nghiệp cần đóng vai trò kiểm soát dòng tiền thông qua kết nối dữ liệu chấm công, cam kết khấu trừ nợ trực tiếp từ lương và kịp thời phong tỏa hạn mức, cấn trừ nợ vào kỳ lương cuối khi CN thôi việc. Công đoàn cần làm điểm tựa, trích một phần kinh phí phúc lợi lập quỹ dự phòng rủi ro tín dụng vi mô, hỗ trợ người vay khi gặp biến cố bất khả kháng như bệnh hiểm nghèo, tai nạn lao động hoặc doanh nghiệp phá sản.
Việc hợp tác mở rộng kênh tín dụng hợp pháp, bảo vệ CN cũng cần được đưa vào tiêu chí đánh giá trách nhiệm xã hội của doanh nghiệp. Khi có sự phối hợp kiểm soát khấu trừ lương từ doanh nghiệp và hỗ trợ rủi ro từ công đoàn, các tổ chức tín dụng mới có thêm cơ sở cung cấp nguồn vốn giá rẻ cho NLĐ.
Ông LƯU KIM HỒNG, Chủ tịch Công đoàn Công ty TNHH Nidec Việt Nam: Kéo giảm chi phí thiết yếu, cải thiện đời sống công nhân
Gánh nặng lớn nhất của CN nhập cư là tiền thuê trọ và chi phí học hành của con. TPHCM cần đẩy nhanh nhà ở xã hội với giá thuê, mua phù hợp khả năng chi trả của NLĐ. Doanh nghiệp nên hỗ trợ bữa sáng miễn phí cho CN làm ca sáng và ca đêm. Cần xem xét nới trần làm thêm 300 giờ/năm. Tăng ca hợp lý giúp NLĐ tăng thu nhập, được hỗ trợ suất ăn tại xưởng và giảm chi phí sinh hoạt. Đây là nền tảng để CN tích lũy và ứng phó rủi ro.
HOA LÀI - PHƯƠNG TRANG ghi