Nỗi lo khi nguồn thu nhập ổn định không còn
Sau 21 năm làm việc tại một tòa soạn, chị Bích Tuyền (43 tuổi, TPHCM) bất ngờ mất việc khi đơn vị giải thể. Từng có thu nhập ổn định và dự kiến nhận lương hưu khoảng 5,5 triệu đồng/tháng, chị ít nghĩ đến việc tích lũy riêng cho tuổi già. Khi công việc không còn, kế hoạch tài chính tưởng như đã ổn định cũng phải tính lại.
Không chỉ là công việc, những phát sinh về sức khỏe hay chăm sóc cha mẹ già, chăm lo cho con cái… đều có thể làm thay đổi kế hoạch tài chính của mỗi gia đình. Những nhu cầu ấy đòi hỏi phải có nguồn tài chính dự phòng, thay vì chỉ trông chờ vào thu nhập hằng tháng.
Tại talkshow “Có hẹn với hạnh phúc” do NHTMCP An Bình (ABBank) tổ chức hồi tháng 9, diễn giả Hoàng Anh Tú gọi tuổi 30 - 40 là giai đoạn của thế hệ “bánh mì kẹp”, khi mỗi người vừa phải lo cho con cái, vừa chăm sóc cha mẹ già.
Giữa nhiều trách nhiệm tài chính cùng lúc, việc chuẩn bị cho tuổi hưu không thể cứ đợi đến khi sắp rời thị trường lao động. Một khoản tích lũy đều đặn, phù hợp với thu nhập từ hôm nay sẽ giúp mỗi người chủ động hơn với những kế hoạch dài hạn.
Chuẩn bị tuổi hưu từ những khoản tích lũy hôm nay
Dưới góc nhìn tài chính, ông Đan Ngọc Anh, Giám đốc Khối Khách hàng cá nhân ABBank, nhấn mạnh tầm quan trọng của việc xác định rõ các mục tiêu tài chính trong 5–10 năm tới, từ chăm sóc cha mẹ, học tập của con đến nâng cao chất lượng cuộc sống bản thân khi về già.
“Thay vì chờ còn dư mới tiết kiệm, mỗi người cần chủ động dành một tỷ lệ thu nhập hằng tháng cho từng mục tiêu, phù hợp với khả năng tài chính. Việc lựa chọn giữa tiết kiệm và các kênh đầu tư cũng cần cân nhắc đặc điểm, rủi ro của từng kênh, tránh quyết định chỉ dựa trên cảm tính hoặc kinh nghiệm cá nhân”, ông Đan Ngọc Anh phân tích.
Việc duy trì tích lũy đều đặn và lựa chọn phương án tài chính phù hợp theo đó có thể giúp từng bước tạo dựng nguồn tài chính vững vàng hơn cho giai đoạn sau lao động. Bên cạnh đó, rủi ro sức khỏe là yếu tố cần được tính đến trong kế hoạch dài hạn, bởi các khoản chi phát sinh có thể ảnh hưởng đến số tiền dành dụm cho tương lai.
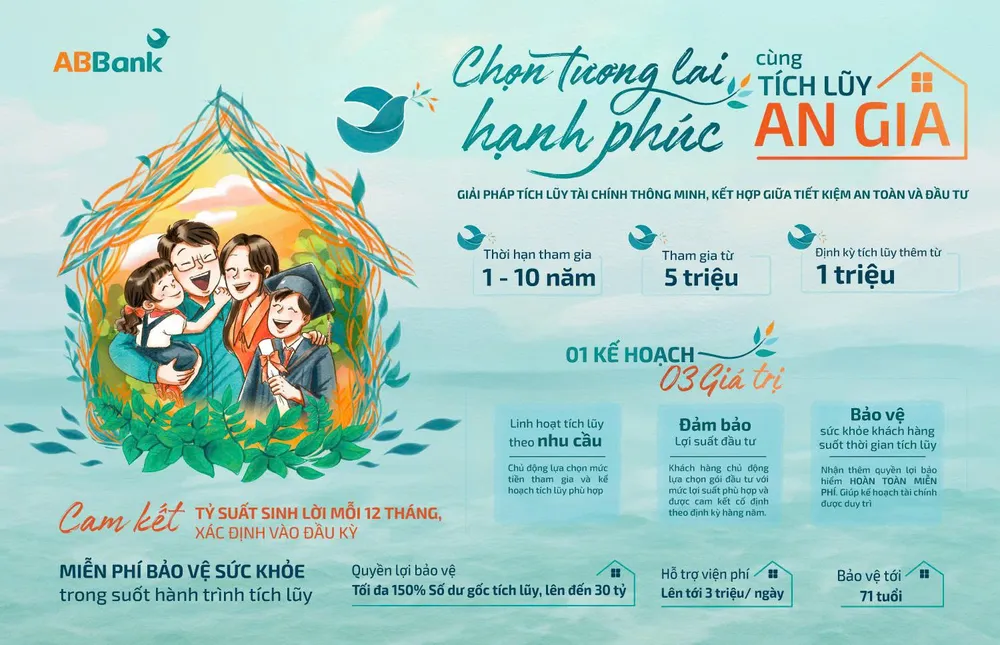
Đáp ứng nhu cầu này, ABBank triển khai giải pháp Tích lũy An Gia, kết hợp tiết kiệm, đầu tư và quyền lợi bảo hiểm sức khỏe trong một kế hoạch tài chính.
Khách hàng có thể bắt đầu với khoản tiền khởi điểm từ 5 triệu đồng, tích lũy định kỳ từ 1 triệu đồng/tháng. Nhờ đó, khách hàng hoàn toàn có thể bắt đầu từ sớm với những bước đi vừa sức, khả thi và duy trì đều đặn, từ 1-10 năm tùy theo nhu cầu.
Đồng thời, khách hàng có toàn quyền chủ động lựa chọn về tỷ lệ tiết kiệm – đầu tư mà không mất phí quản lý. Phần tiết kiệm được hưởng lãi suất cố định lên tới 7%/năm trong năm đầu tiên; phần đầu tư áp dụng mức lợi suất do đối tác hợp tác với ABBank công bố và xác lập theo từng chu kỳ 12 tháng. Các khoản tích lũy bổ sung cũng được áp dụng mức lãi suất/lợi suất đã xác lập trong kỳ theo điều kiện giải pháp. Khách hàng có thể theo dõi, quản lý khoản tích lũy một cách dễ dàng trên app ABBank.
Đáng chú ý, người tham gia còn có quyền lợi bảo hiểm sức khỏe mà không phát sinh thêm phí bảo hiểm. Tùy điều kiện áp dụng, quyền lợi bảo hiểm có thể lên tới 150% số dư gốc tích lũy, tối đa 30 tỷ đồng, trợ cấp nằm viện tới 3 triệu đồng/ngày, tối đa 180 triệu đồng/năm.
Sau gần nửa năm tìm kiếm, chị Tuyền đã có công việc mới, dù thu nhập thấp hơn trước. Từ khoản hỗ trợ khi tòa soạn giải thể, chị bắt đầu kế hoạch tích lũy 10 năm và dành thêm 3 triệu đồng góp mỗi tháng từ thu nhập hiện tại. Sau một lần phải bắt đầu lại, chị nhận ra rằng một khoản tích lũy được chủ động chuẩn bị từ sớm sẽ giúp tuổi già thêm an tâm, vững vàng trước những biến động của cuộc sống.
* Tìm hiểu thêm về Tích lũy An Gia tại: https://abbank.vn/tiet-kiem/tich-luy-an-gia.html hoặc Hotline: 1800 1159.