Houthi kiểm soát cửa ngõ Biển Đỏ
Lực lượng Houthi được Iran hậu thuẫn đã chiếm đảo Perim và mở rộng kiểm soát khu vực bờ Biển Đỏ của Yemen, sát eo biển Bab al-Mandab - một trong những tuyến hàng hải và năng lượng quan trọng của thế giới, bên cạnh eo Hormuz.
Diễn biến này xảy ra trong bối cảnh cuộc chiến Mỹ - Israel với Iran bước sang tháng thứ 7, cùng các cuộc tấn công bằng máy bay không người lái nhằm vào đường ống Đông - Tây của Saudi Arabia, làm gia tăng lo ngại về nguy cơ gián đoạn nguồn cung năng lượng.
Giá dầu Brent có thời điểm tiến sát 110 USD/thùng trước khi điều chỉnh về vùng 104-105 USD/thùng, tăng hơn 8% trong tuần - mức tăng mạnh nhất trong nhiều tháng.
Đà tăng của giá dầu nhanh chóng làm dấy lên lo ngại về một vòng áp lực lạm phát mới. Chi phí nhiên liệu và vận tải gia tăng không chỉ tác động tới các nền kinh tế nhập khẩu năng lượng tại châu Âu và châu Á, mà còn đặt ra thách thức đối với khả năng bảo đảm an toàn các tuyến hàng hải chiến lược.
FED trước áp lực tăng lãi suất trở lại
Tại Mỹ, CPI tháng 8 tăng 0,4% so với tháng trước và 3,4% so với cùng kỳ. Kết hợp với đà tăng mạnh của giá dầu, số liệu này đã làm thay đổi đáng kể kỳ vọng của thị trường đối với chính sách tiền tệ.
Xác suất FED tăng lãi suất thêm 25 điểm cơ bản tại cuộc họp ngày 15 và 16-9 được đẩy lên mức 80-90%, trong khi lãi suất hiện ở vùng 3,5-3,75%. Đây là sự đảo chiều đáng chú ý so với kỳ vọng cắt giảm lãi suất từng chi phối thị trường vào đầu năm. Giá năng lượng tăng đang tạo thêm áp lực lên lạm phát trong lúc tăng trưởng có dấu hiệu chững lại, khiến dư địa chính sách của FED ngày càng thu hẹp.
Kỳ vọng lãi suất cao hơn cũng hỗ trợ đồng USD và đẩy lợi suất trái phiếu chính phủ Mỹ lên cao. Nguy cơ xuất hiện trạng thái tăng trưởng yếu đi trong khi lạm phát vẫn cao một lần nữa được đặt ra.
Điều đáng chú ý là một cuộc xung đột cách nước Mỹ khá xa lại đang truyền dẫn trực tiếp qua giá dầu, lạm phát và lãi suất, từ đó tác động đến chi phí vốn trên toàn cầu, đặc biệt tại các nền kinh tế mới nổi.
BRICS và tín hiệu đa cực hóa
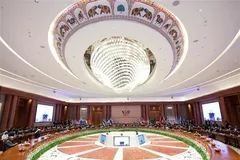
Trong bối cảnh đó, Hội nghị thượng đỉnh BRICS lần thứ 18 do Ấn Độ chủ trì tiếp tục cho thấy những chuyển động đáng chú ý trong cấu trúc địa chính trị toàn cầu, với sự hiện diện của lãnh đạo Nga, Trung Quốc và Iran - những quốc gia đang chịu sức ép trừng phạt hoặc có quan hệ căng thẳng với phương Tây.
Cuộc gặp bên lề giữa Tổng thống Iran Masoud Pezeshkian và lãnh đạo UAE, cùng những tín hiệu cải thiện trong quan hệ Ấn Độ - Trung Quốc, trở thành các điểm nhấn ngoại giao.
New Delhi tiếp tục duy trì chính sách đối ngoại linh hoạt, vừa nhập khẩu dầu của Nga, vừa giữ quan hệ với Iran và Israel. Cách tiếp cận này phản ánh xu hướng nhiều nền kinh tế lớn ngày càng tránh lựa chọn tuyệt đối giữa các khối địa chính trị.
Các cuộc thảo luận về thanh toán bằng nội tệ và giảm phụ thuộc vào hệ thống tài chính phương Tây chưa tạo ra bước đột phá cụ thể, nhưng tiếp tục phản ánh xu hướng đa cực hóa của kinh tế thế giới.
Tác động kinh tế của quá trình này chủ yếu mang tính trung và dài hạn. Tuy nhiên, trong bối cảnh xung đột Trung Đông và chiến sự Ukraine kéo dài, BRICS ngày càng thể hiện vai trò như một diễn đàn để các nền kinh tế ngoài phương Tây gia tăng phối hợp.
Rủi ro an ninh tiếp tục tích tụ tại châu Âu
Trong khi sự chú ý của thị trường tập trung vào Trung Đông, căng thẳng Nga - Ukraine và NATO vẫn chưa hạ nhiệt. Điện Kremlin ngày 11-9 cảnh báo Nga có thể nhắm vũ khí hạt nhân vào Lithuania nếu nước này cho phép NATO triển khai vũ khí hạt nhân trên lãnh thổ.
Cảnh báo được đưa ra trong lúc Quốc hội Lithuania cân nhắc bãi bỏ quy định hiến pháp liên quan đến việc cấm vũ khí hủy diệt hàng loạt và căn cứ quân sự nước ngoài, với khả năng thay đổi có thể được xem xét trong mùa đông.
Diễn biến này chưa gây phản ứng tức thời trên thị trường tài chính như những biến động tại Trung Đông, nhưng cho thấy rủi ro an ninh tại châu Âu vẫn âm thầm tích tụ. Nếu căng thẳng kéo dài, áp lực tăng chi tiêu quốc phòng của các thành viên NATO có thể tiếp tục gia tăng trong trung hạn.
Thị trường phản ánh sự đan xen của các rủi ro
Những biến động trên nhanh chóng được phản ánh vào thị trường tài chính. Phố Wall dao động mạnh khi nhà đầu tư liên tục điều chỉnh kỳ vọng lãi suất. Giá vàng lùi về vùng thấp nhất hơn 1 tháng, cho thấy sức ép từ kỳ vọng FED thắt chặt tiền tệ đang lấn át một phần nhu cầu trú ẩn trước rủi ro địa chính trị.
Trong khi đó, xu hướng phân mảnh thương mại và gia tăng các biện pháp phòng vệ giữa những nền kinh tế lớn tiếp tục đẩy chi phí chuỗi cung ứng lên cao.
Sự kết hợp giữa giá năng lượng cao, chính sách tiền tệ thắt chặt và bất ổn địa chính trị khiến dòng vốn ngắn hạn trở nên thận trọng hơn. Đồng thời, diễn biến tuần qua cho thấy các biến số từng được xem tương đối tách biệt - chiến tranh, dầu mỏ, lạm phát, lãi suất và dòng vốn - đang ngày càng liên kết chặt chẽ.
Tuần này, 2 biến số đáng chú ý sẽ là quyết định lãi suất của FED và diễn biến thực tế tại các tuyến hàng hải chiến lược Bab al-Mandab, Hormuz. Nếu giá dầu tiếp tục neo cao hoặc tăng mạnh hơn, áp lực lạm phát có thể khiến các ngân hàng trung ương phải duy trì lập trường cứng rắn lâu hơn.
Ngược lại, bất kỳ tín hiệu hạ nhiệt nào trên mặt trận ngoại giao, đặc biệt giữa Iran và các bên liên quan, cũng có thể giúp giảm áp lực lên thị trường năng lượng.
Những diễn biến trong tuần qua cho thấy kinh tế thế giới đang bước vào giai đoạn mà mỗi cú sốc địa chính trị có thể truyền dẫn nhanh hơn vào giá năng lượng, lạm phát, lãi suất và chuỗi cung ứng. Vì vậy, bài toán chính sách tiền tệ toàn cầu giờ đây không chỉ được viết bằng các chỉ số kinh tế, mà ngày càng chịu tác động trực tiếp từ bàn cờ địa chính trị.