Vốn tăng mạnh, doanh nghiệp vẫn “khát”
Tính đến cuối tháng 8-2026, tổng dư nợ tín dụng toàn hệ thống đạt khoảng 20,5 triệu tỷ đồng, tăng 10,24% so với cuối năm 2025. Trong đó, 77,3% dư nợ được dành cho sản xuất, kinh doanh - một tỷ lệ cho thấy dòng vốn đang chảy đúng vào khu vực kinh tế thực. Đáng chú ý hơn, tín dụng dành cho doanh nghiệp (DN) nhỏ và vừa tăng nhanh hơn mức chung, đạt 12,4%, với hơn 100 tổ chức tín dụng cùng tham gia, tổng dư nợ vượt 4,1 triệu tỷ đồng. Riêng tại TPHCM, dư nợ tín dụng đạt 5,743 triệu tỷ đồng, tăng 10,27%.
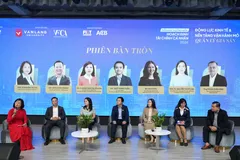
Tuy nhiên, tín dụng tăng không có nghĩa mọi DN đều dễ tiếp cận vốn. Với một bộ phận DN nhỏ và vừa và DN khởi nghiệp, điểm nghẽn cũ vẫn còn: thiếu tài sản bảo đảm, sổ sách tài chính chưa phản ánh đầy đủ hoạt động thực tế. Ông Từ Tiến Phát, Tổng Giám đốc Ngân hàng ACB, thẳng thắn nhìn nhận, việc ghi nhận sổ sách theo cách riêng trước đây có thể từng được chấp nhận, nhưng nay tiềm ẩn rủi ro pháp lý cho cả DN lẫn ngân hàng. “Khi DN minh bạch về tài chính, sổ sách và dòng tiền, có thêm cơ sở để thiết kế các giải pháp vốn linh hoạt, phù hợp hơn với nhu cầu thực tế”, ông Phát nói.
Ở chiều ngược lại, các ngân hàng cũng đang nỗ lực hạ chi phí vốn. Đến nay, 4 ngân hàng thương mại Nhà nước đã đăng ký gói tín dụng ưu đãi quy mô 220.000 tỷ đồng, cùng khoảng 19 ngân hàng thương mại khác công bố các chương trình với tổng quy mô trên 407.000 tỷ đồng, lãi suất thấp hơn 1-2 điểm phần trăm mỗi năm so với mặt bằng chung.
Tại TPHCM, Chương trình kết nối Ngân hàng - DN tiếp tục là kênh dẫn vốn quan trọng. Tính đến cuối tháng 8-2026, chương trình đã giải ngân 387.000 tỷ đồng cho gần 125.200 lượt khách hàng vay, đạt 61,4% so với tổng quy mô 591.000 tỷ đồng các tổ chức tín dụng đăng ký từ đầu năm.
Ông Nguyễn Đức Lệnh, Phó Giám đốc Ngân hàng Nhà nước chi nhánh khu vực 2, cho biết, trong 8 tháng, cơ quan này đã phối hợp tổ chức 31 hội nghị kết nối ngân hàng - DN, không chỉ để cấp vốn mà còn là kênh đối thoại giúp ngành ngân hàng nắm bắt khó khăn thực tế của DN. Chương trình đã chứng minh được hiệu quả về quy mô nhưng để chạm tới từng DN nhỏ, từng hộ kinh doanh đang ngần ngại gõ cửa ngân hàng có lẽ vẫn cần thêm những cách tiếp cận mới.
Khi dòng tiền trở thành “tài sản thế chấp”
Sự thay đổi trong cách tiếp cận đã bắt đầu xuất hiện tại nhiều tổ chức tín dụng. Nếu trước đây tài sản đảm bảo gần như là điều kiện tiên quyết, nay ngân hàng đã quan tâm nhiều hơn đến dòng tiền, lịch sử giao dịch và dữ liệu hoạt động thực tế.
Câu chuyện của Công ty Cổ phần MVillage là một ví dụ. Chuỗi cơ sở lưu trú này, vốn đòi hỏi đầu tư lớn, thời gian hoàn vốn dài, đã được OCB cấp khoản vay trung hạn 5 năm, trị giá 100 tỷ đồng, dựa hoàn toàn trên “tài sản mềm”. Đó là dòng tiền, mô hình kinh doanh và mức độ cam kết của nhà sáng lập, không cần một tài sản thế chấp truyền thống nào. “Đây là cách ngân hàng đánh giá tài sản mềm thay vì chỉ dựa vào tài sản bảo đảm truyền thống”, lãnh đạo OCB chia sẻ.
Theo Tổng Giám đốc Ngân hàng ACB, ngân hàng cũng đang mở rộng các hình thức tài trợ theo dòng tiền như thấu chi, tài trợ hợp đồng xuất khẩu, tài trợ khoản phải thu, tài trợ theo chuỗi cung ứng, kết hợp cùng công nghệ chấm điểm tín dụng bằng AI để rút ngắn quy trình xét duyệt.
Có thể thấy, sự dịch chuyển trên phù hợp tinh thần Nghị quyết 68-NQ/TW ngày 4-5-2025 của Bộ Chính trị về phát triển kinh tế tư nhân. Nghị quyết đã khuyến khích các tổ chức tín dụng xem xét cho vay dựa trên dòng tiền, dữ liệu kinh doanh, tài sản hình thành trong tương lai hoặc tín chấp.
Tiếp nối tinh thần đó, Nghị quyết 198/2025/QH15 của Quốc hội đã cụ thể hóa thành nhiều chính sách, như hỗ trợ lãi suất 2%/năm cho các khoản vay thực hiện dự án xanh, kinh tế tuần hoàn và áp dụng tiêu chuẩn ESG; giao Quỹ Phát triển DN nhỏ và vừa cho vay khởi nghiệp, tài trợ vốn ban đầu cho các dự án đổi mới sáng tạo; miễn thuế thu nhập DN 2 năm đầu và giảm 50% trong 4 năm tiếp theo cho DN khởi nghiệp sáng tạo.
Tín dụng xanh đang mở ra một hướng đi tương tự, dù đi kèm những chuẩn mực khắt khe hơn. Ông Nguyễn Hoàng Hải, Chủ tịch HĐQT kiêm Tổng Giám đốc Công ty Cổ phần Kho lạnh Kỷ Nguyên Mới (NECS), cho hay DN đang vay vốn xanh từ Nam A Bank với lãi suất ưu đãi 1%-2% so với lãi vay thông thường, dùng để đầu tư hệ thống kho lạnh tự động vận hành bằng robot, kết hợp điện mặt trời áp mái giúp tiết giảm 25%-33% chi phí điện.
Theo ông Hải, tiếp cận vốn xanh không hề dễ hơn vốn thông thường. DN phải đáp ứng các tiêu chuẩn về môi trường, phát thải, điều kiện lao động, quản trị minh bạch và có khả năng cung cấp dữ liệu, báo cáo theo yêu cầu.
Dù vậy, tín dụng ngân hàng không phải là con đường duy nhất để mở dòng vốn cho DN. Bên cạnh việc nhân rộng vai trò của Quỹ Phát triển DN vừa và nhỏ cho những DN công nghệ, khởi nghiệp còn thiếu tài sản bảo đảm, TPHCM cũng đang có trong tay những công cụ mới. Đó là Quỹ Đầu tư mạo hiểm với vốn điều lệ 500 tỷ đồng vừa ra mắt, trở thành một kênh vốn dành riêng cho hệ sinh thái đổi mới sáng tạo.
Dòng vốn, xét cho cùng, đang dần đặt niềm tin vào năng lực thực chất của DN hơn là chỉ tin vào những tài sản hữu hình. Nhưng để niềm tin ấy trở thành dòng chảy bền vững, cần cả sự minh bạch từ phía DN lẫn sự đồng hành thực chất, đa kênh từ chính sách.