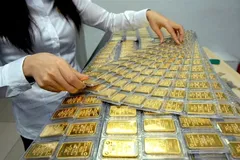
Theo lý thuyết, vàng chịu áp lực nếu lãi suất tăng. Khi FED nâng lãi suất lên vùng 3,75-4% việc nắm giữ vàng - tài sản không tạo ra dòng tiền định kỳ - trở nên kém hấp dẫn hơn. Thế nhưng, dòng tiền trên thị trường vàng lại cho thấy một câu chuyện khác.
2 dòng tiền, 2 cách nhìn về vàng
Dòng tiền thứ nhất đến từ các quỹ ETF. Đây là nhóm nhà đầu tư thường phản ứng khá nhanh với giá vàng, lãi suất và đồng USD.
Theo Hội đồng Vàng Thế giới (WGC), trong quý II, các quỹ ETF vàng bị rút ròng khoảng 45 tấn, nhưng xu hướng đã đảo chiều mạnh trong tháng 8. Các ETF vàng được hậu thuẫn bằng vàng vật chất trên toàn cầu hút ròng khoảng 18 tỷ USD, nâng lượng vàng nắm giữ lên mức kỷ lục 4.189 tấn.
Châu Âu và Bắc Mỹ dẫn đầu dòng vốn vào ETF vàng, lần lượt khoảng 7,9 tỷ USD và 7,7 tỷ USD. Diễn biến này cho thấy một bộ phận nhà đầu tư đang quay lại với vàng như công cụ phòng ngừa rủi ro, thay vì chỉ đặt cược vào khả năng giá tiếp tục tăng.
Dòng tiền thứ hai có tính chất dài hạn hơn là các NHTW. Trong quý II, các NHTW trên toàn cầu mua ròng gần 289 tấn vàng, mức cao kỷ lục. Điều đáng chú ý là hoạt động mua diễn ra trong thời điểm giá vàng trải qua một trong những tháng giảm mạnh nhất kể từ năm 2008.
Hành vi này cho thấy NHTW không nhất thiết chạy theo giá. Khi giá điều chỉnh, họ vẫn có thể tăng mua nhằm đa dạng hóa và củng cố dự trữ quốc gia. Nói cách khác, vàng đang được sử dụng ngày càng rõ như một tài sản phòng thủ, thay vì đơn thuần là công cụ đầu cơ.
Khi USD không còn là lựa chọn duy nhất
Trong nhiều thập kỷ, USD là trụ cột của hệ thống tiền tệ toàn cầu và là tài sản dự trữ chủ yếu của các NHTW. Tuy nhiên, những biến động địa chính trị gần đây khiến một số quốc gia phải tính lại rủi ro khi phần lớn dự trữ được nắm giữ dưới dạng tài sản ở nước ngoài.
Bước ngoặt lớn xuất hiện sau năm 2022, khi phương Tây phong tỏa khoảng 300 tỷ USD dự trữ của Nga. Sự kiện này cho thấy tài sản của một quốc gia được lưu giữ ở nước ngoài có thể chịu tác động từ quyết định của chính phủ hoặc hệ thống tài chính nơi tài sản được lưu ký.
Từ đó, khái niệm “vũ khí hóa tài chính” được nhắc đến nhiều hơn. Không chỉ khả năng sinh lời, các NHTW bắt đầu quan tâm đến câu hỏi tài sản dự trữ có thể bị kiểm soát hay phong tỏa trong trường hợp xảy ra khủng hoảng địa chính trị hay không.
Trong bối cảnh đó, vàng có một đặc điểm khác biệt. Vàng vật chất không phải là khoản nợ hay lời hứa thanh toán của một chính phủ hoặc tổ chức tài chính nào. Nếu được lưu trữ trong nước, vàng cũng không phụ thuộc trực tiếp vào khả năng thanh toán của một bên phát hành.
Theo WGC, Ngân hàng Nhân dân Trung Quốc (PBoC) đã mua vàng 22 tháng liên tiếp tính đến tháng 8. Riêng tháng 8, PBoC mua thêm 20,2 tấn, nâng tổng dự trữ vàng lên khoảng 2.387 tấn. Tuy nhiên, vàng mới chiếm khoảng 9% tổng dự trữ ngoại hối của Trung Quốc, thấp hơn đáng kể so với nhiều nền kinh tế phương Tây.
Điều này cho thấy vàng vẫn còn dư địa để đóng vai trò lớn hơn trong chiến lược dự trữ của Trung Quốc.
Xu hướng tương tự cũng xuất hiện tại châu Âu. Ba Lan nằm trong nhóm những NHTW mua vàng mạnh trong năm 2026. Việc một thành viên EU và NATO tăng dự trữ vàng cho thấy câu chuyện này không đơn thuần là “phi đô la hóa”.
Đằng sau là nhu cầu rộng hơn: đa dạng hóa tài sản và tăng khả năng chống chịu của dự trữ quốc gia trước những cú sốc tài chính và địa chính trị.
Liệu có thể thay thế USD?
Dù nhu cầu vàng tăng, điều đó chưa đồng nghĩa USD đang mất vị trí trung tâm. Một số nền kinh tế lớn, đặc biệt trong BRICS, đang thúc đẩy thanh toán bằng đồng nội tệ và tìm cách giảm phụ thuộc vào USD.
Tại Hội nghị thượng đỉnh BRICS lần thứ 18 ở New Delhi, Ấn Độ, tuyên bố chung đề cập việc nghiên cứu kết nối các kênh thanh toán và nhắn tin xuyên biên giới, đồng thời thúc đẩy thanh toán và đầu tư bằng đồng nội tệ.
Tuy nhiên, các cơ chế thay thế vẫn đang trong quá trình nghiên cứu và chưa tạo ra một hệ thống có thể thay thế vai trò của USD. Tuyên bố chung cũng không đề cập việc thành lập một đồng tiền chung BRICS.
Trong khoảng trống đó, vàng có một lợi thế đặc biệt: mỗi NHTW có thể tự quyết định lượng vàng muốn nắm giữ mà không cần xây dựng một hệ thống tiền tệ chung. Vàng vì vậy không thay thế USD trong thanh toán quốc tế, nhưng có thể đóng vai trò như một “lớp đệm an toàn” trong cơ cấu dự trữ.
Số liệu của Quỹ Tiền tệ quốc tế (IMF) cho thấy USD vẫn chiếm 57,13% dự trữ ngoại hối được phân bổ theo đồng tiền trong quý I-2026, tăng từ 56,42% quý trước. Điều này cho thấy vị trí của USD vẫn rất lớn.
Tuy nhiên, IMF cũng ghi nhận trong năm 2025, vàng đã vượt trái phiếu Kho bạc Mỹ về tỷ trọng trong dự trữ chính thức, chủ yếu do giá vàng tăng mạnh.
Như vậy, câu chuyện năm 2026 không phải là vàng đang “lật đổ” USD. Đồng bạc xanh vẫn giữ vai trò trung tâm trong hệ thống tài chính quốc tế, trong khi vàng ngày càng được các NHTW và nhà đầu tư sử dụng như một công cụ phân tán rủi ro.
Nhà đầu tư ETF mua vàng để phòng ngừa những biến động ngắn hạn; NHTW mua vàng với tầm nhìn dài hạn hơn. Thế nhưng, cả 2 đều phản ánh một thay đổi quan trọng trong cách nhìn về vàng: không chỉ là tài sản sinh lời, vàng ngày càng được xem như tài sản bảo vệ giá trị trong một thế giới tài chính và địa chính trị nhiều bất định.